
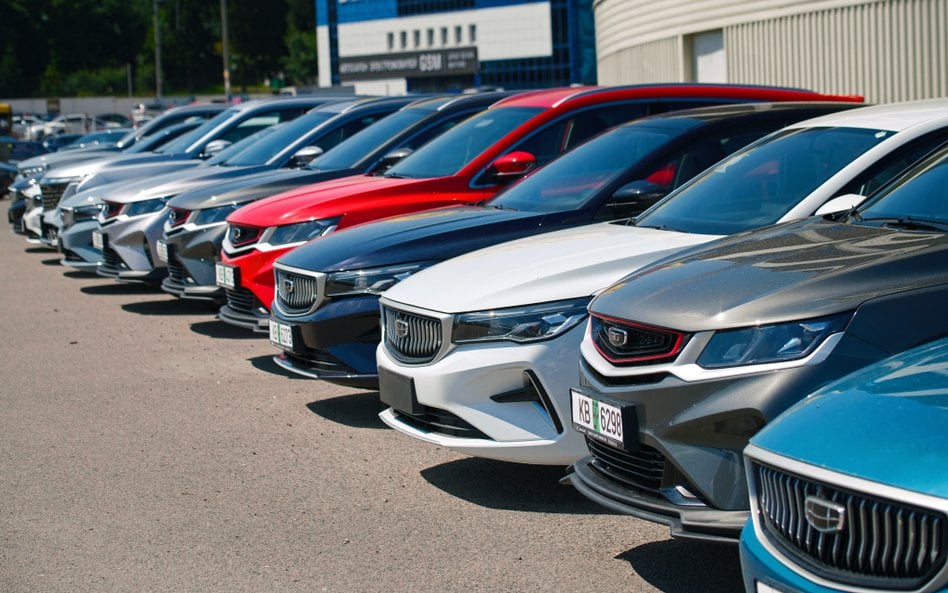
Dla części marek, m.in. Dongfeng, NIO, ZEEKR czy Lucid, można wykupić w Univé jedynie obowiązkowe OC. Inne, w tym Hongqi, Changan, Leapmotor, VinFast, Jaecoo, MHero i Omoda, zostały całkowicie wyłączone z oferty ubezpieczyciela – donosi money.pl. Firma podkreśla, że lista nie jest ostateczna. Jeśli producenci rozbudują zaplecze techniczne i poprawią dostępność części, pojazdy tych marek mogą w przyszłości trafić do oferty.
Czytaj więcej
W jednym z butelkomatów w popularnej sieci sklepów odkryto, że na 22 zwrócone butelki, tylko jedna miała logo systemu kaucyjnego. Okazało się, że a...
Naprawa pojazdów tych marek może trwać miesiącami
Dla ubezpieczyciela kluczowe znaczenie ma możliwość oszacowania kosztu i czasu naprawy samochodu po szkodzie. W przypadku niektórych nowych marek brakuje nie tylko części, lecz także jasnych instrukcji serwisowych. Nie ma też warsztatów przygotowanych do obsługi konkretnych modeli. W efekcie zdarza się, że na naprawę samochodu trzeba czekać naprawdę długo. Jak opisuje money.pl, w przypadku jednego z chińskich modeli właściciel musiał czekać 200 dni na moduł sterujący. Problemem bywa również brak dokumentacji w języku angielskim lub niderlandzkim oraz konieczność zakupu specjalistycznego sprzętu i szkolenia mechaników.
Czytaj więcej
Margaret Gallagher od urodzenia mieszka w 200-letniej chacie w Fermanagh w Irlandii Północnej i całe życie radzi sobie bez prądu, bieżącej wody, a...
Organizacja branżowa BOVAG podkreśla, że problemy z serwisowaniem nowych marek mogą być tymczasowe. Wielu producentów po wejściu na europejski rynek stopniowo rozwija sieć dealerską, zapewnia dostęp do części i dostosowuje procedury napraw do lokalnych wymogów. Univé podobnie ocenia sytuację. Ubezpieczyciel podkreśla przy tym, że przed zakupem auta warto sprawdzić nie tylko jego cenę i parametry, ale również dostępność części, serwisu oraz możliwość wykupienia polisy.
W Polsce sytuacja wygląda inaczej
W Polsce firma ubezpieczeniowa oferująca OC nie może odmówić zawarcia obowiązkowej polisy ze względu na markę samochodu. Może jednak ustalić składkę na bardzo wysokim poziomie. Nieco inaczej wygląda sytuacja w przypadku autocasco. AC jest ubezpieczeniem dobrowolnym, dlatego firma może odmówić jego sprzedaży lub ograniczyć ofertę.




