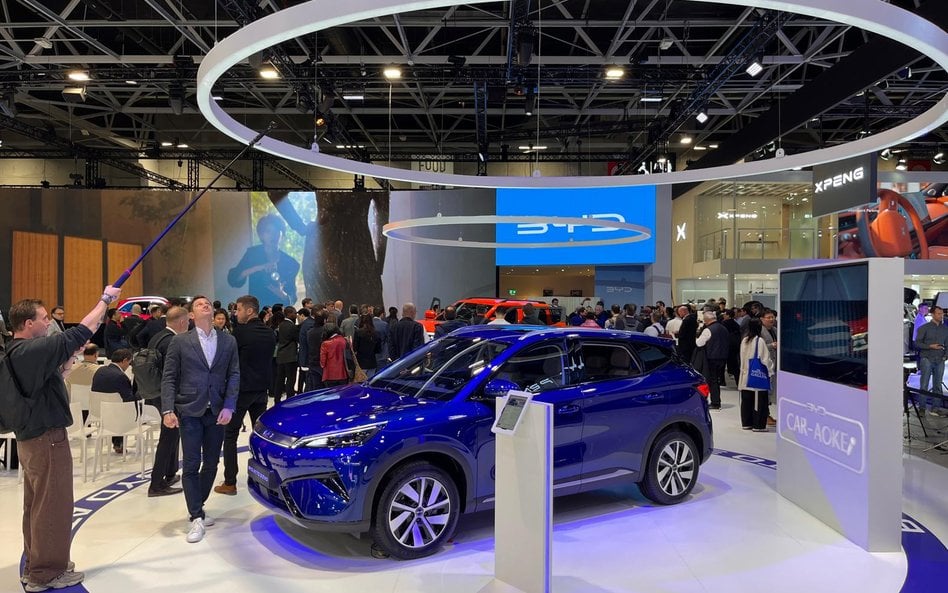
Już połowa wystawców na właśnie rozpoczętym Salonie Samochodowym w Paryżu pokazuje chińskie marki samochodów, które rok temu stanowiły mniej niż jedną czwartą ekspozycji. Z kolei udział marek europejskich skurczył się do 40 proc. z 68 proc. w 2025 r.. – To nie tylko zmiana na liście wystawców, to pokazuje zmianę układu sił na globalnym rynku motoryzacyjnym – stwierdza w najnowszym, poniedziałkowym raporcie globalna firma Allianz Trade.
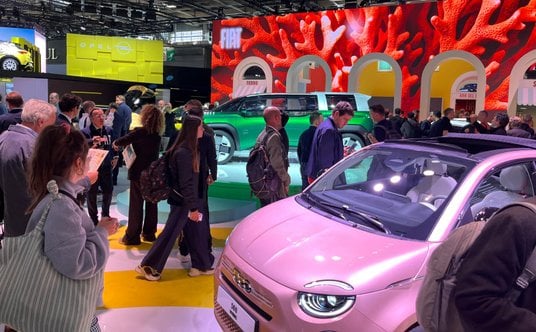
Paris Motor Show 2026
Europejskim producentom kiepskie perspektywy z pewnością będą spędzać sen z powiek: odwrócenie proporcji na paryskim salonie tylko potwierdza zmiany, jakie już dokonały się w sprzedaży samochodów. Chińskie marki odpowiadają za jedną dziesiątą rejestracji nowych aut w Europie, a ich udział sięga 16 proc. w segmencie pojazdów całkowicie elektrycznych i 26 proc. wśród hybryd plug-in. We wrześniu na 12 największych europejskich rynkach, które już zdążyły opublikować wyniki za ubiegły miesiąc, udział elektryków poszybował do rekordowych 33 proc.
Europa broni marż, Chiny zdobywają rynek
Według Allianz Trade ekspansję Chińczyków ułatwia zachowawcza polityka europejskich koncernów: nastawienie na ochronę biznesu i bieżących marż zamiast inwestycji w perspektywiczne technologie. To sprawiło, że w pierwszej połowie 2026 r. wartość wytwarzana w Europie w przeliczeniu na jeden samochód była o 30-45 proc. niższa niż w latach 2021-2022, gdy w Chinach spadek nie przekroczył 20 proc. Kolejnym problemem stało się niedostosowanie skali produkcji do popytu. W 2023 r. europejskie fabryki wykorzystywały średnio około 60 proc. swoich mocy, mając duże koszty stałe bez odpowiednio wysokich przychodów. Przy tym producenci utrzymują zbyt wiele odrębnych platform dla samochodów spalinowych, hybrydowych i elektrycznych, co rozprasza produkcję i ogranicza korzyści skali.
Za dużo fabryk, za mało samochodów
– Powstrzymanie dalszego spadku wartości wytwarzanej przez europejską motoryzację wymagałoby redukcji mocy o około 10 proc., a powrót do marż z 2021 r. – ograniczenia ich nawet o 20-25 proc. – wskazują analitycy Allianz Trade.
Dla europejskich firm wyzwaniem staje się zmiana struktury wartości samochodu. Gdy w aucie spalinowym silnik i podwozie odpowiadały za 35-45 proc. jego wartości, to w elektrycznym 50-60 proc. przypada na baterię i oprogramowanie. Tymczasem to obszary zdominowane przez przedsiębiorstwa azjatyckie, korzystające z większej skali produkcji, doświadczenia technologicznego i lepszego dostępu do surowców.
W przypadku tych ostatnich europejscy producenci tkwią w pułapce zależności od dostawców azjatyckich. Według Międzynarodowej Agencji Energetycznej w 2024 r. Chiny odpowiadały za 91 proc. światowej produkcji rafinowanych pierwiastków ziem rzadkich wykorzystywanych do produkcji magnesów oraz za 94 proc. produkcji spiekanych magnesów trwałych. Te miniaturowe komponenty napędzają niemal każdy silnik elektryczny w nowoczesnym aucie. Można je znaleźć także w modelach spalinowych, np. w układach wspomagania kierownicy czy rozmaitych napędach pomocniczych. Bez nich produkcja stanie.
– Uzależnienie europejskiej motoryzacji od chińskich surowców to nie czarny scenariusz, a trwająca rzeczywistość. Ograniczenia eksportowe dotyczące metali ziem rzadkich i magnesów trwałych już teraz uderzają w fabryki i wymuszają poszukiwanie alternatywnych rozwiązań. Kluczem do przetrwania branży staje się budowanie odporności bliżej europejskiego rynku – alarmuje Stowarzyszenie Dystrybutorów i Producentów Części Motoryzacyjnych (SDCM).
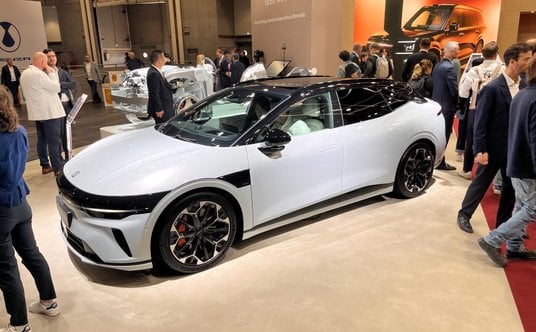
Paris Motor Show 2026
Niezależność za 2 tys. euro od samochodu
Jednak o ile wprowadzenie wymogu stosowania komponentów produkowanych w Europie mogłoby pomóc zachować część miejsc pracy, to według ocen Allianz Trade zwiększyłoby koszt samochodu o około 2 tys. euro, czyli ok. 5 proc. ceny detalicznej. A i tak europejskie fabryki zaspokoiłyby do 2035 r. tylko około połowy zapotrzebowania na baterie. Nie zapewniłoby to również niezależności technologicznej, ponieważ zgodnie z obecnymi planami ponad 70 proc. technologii bateryjnych rozwijanych w Europie nadal będzie kontrolowanych przez przedsiębiorstwa azjatyckie. To problem do pilnego rozwiązania.
Czytaj więcej
Ma być mały, lekki i prosty, a jego cena nie powinna wymagać rodzinnej narady z doradcą kredytowym. Citroën przedstawia 2 CV Concept — elektryczną...
Drugie życie baterii, nowa szansa dla Polski
Ocenia się, że europejskiej motoryzacji mogłoby pomóc skoncentrowanie się na tym, co nie wymaga wielkich nakładów kapitałowych. Np. na projektowaniu systemów bateryjnych czy oprogramowania do zarządzania baterią, a także na recyklingu. Wraz ze wzrostem liczby baterii wycofywanych z eksploatacji odzysk surowców może ograniczać zależność od importu i tworzyć dodatkowe źródło materiałów dla europejskich zakładów. Recykling może stać się polską specjalnością: – Już rozwijamy zaplecze do recyklingu baterii i towarzyszących komponentów. Szansą jest nie tylko sam odzysk surowców, lecz, tak jak w przypadku produkcji baterii, także rozwój własnych kompetencji i, o ile to możliwe, także technologii, diagnostyki zużytych baterii oraz maszyn i linii produkcyjnych dla europejskiej gospodarki obiegu zamkniętego – uważa Sławomir Bąk, zarządzający oceną ryzyka, szkodami i windykacją w polskim oddziale Allianz Trade.
Europa powinna ponadto inwestować w technologie, w których można zbudować własną przewagę: baterie ze stałym elektrolitem, projektowanie półprzewodników, infrastrukturę sztucznej inteligencji oraz autonomiczny transport i logistykę. – Odpowiedzią na kryzys nie może być całkowite odcięcie się od Chin, lecz zmiana podejścia. Dla przemysłu najważniejsze jest jedno: realny wybór. Chodzi o to, aby mieć drugiego dostawcę, strategiczne zapasy, własne moce przetwórcze i możliwość wytwarzania komponentów blisko własnych fabryk – twierdzi Tomasz Bęben, prezes SDCM.
Problemem pozostanie dostosowanie zdolności wytwórczych do potrzeb rynku. Allianz Trade uważa, że nie musi to oznaczać wyłącznie zamykania zakładów. Część dostępnych zdolności produkcyjnych i kompetencji pracowników można byłoby wykorzystać w produkcji precyzyjnej, elektronice, a zwłaszcza w przemyśle obronnym, korzystającym z rosnących budżetów publicznych i wieloletnich zamówień.
Na razie jednak producenci wciąż tną etaty, choć zwalniają tempo. W pierwszej połowie 2026 r. dostawcy motoryzacyjni ogłosili 18,9 tys. zwolnień, choć to o jedną trzecią mniej niż w drugiej połowie 2025 r. Zarazem Europejskie Stowarzyszenie Producentów Części Motoryzacyjnych CLEPA zwraca uwagę, że 2026 r. jest już trzecim kolejnym rokiem znaczącej restrukturyzacji sektora. A liczba nowych miejsc pracy wciąż pozostaje zdecydowanie niższa od liczby likwidowanych.